Guide
如何投资加密货币指数
指南 · Sep 3, 2026
指南
指数本身买不到。本文比较交易所交易产品、私募基金、自建篮子和只持有前两大资产,说明费用、托管与税务差在哪里。
你不能买入一个指数。指数是规则和数字。你能买入的是跟踪它的产品,或者自己构建篮子。有四条实际路径:交易所交易产品、私募指数基金、自建篮子,以及简单地按指数比例持有前两大资产。
它们在托管、准入和税务处理上的差别,远大于在表现上的差别。下面是每一条的成本,以及每一条在哪里失效。
哪条路径适合哪类投资者?
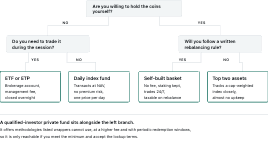
你是否愿意自己持有这些币?
否
你是否需要在交易时段内买卖它?
是
ETF 或 ETP
- 交易所流动性
- 管理费
- 交易对手风险
否
私募基金
- 二级市场
- 无需操作钱包
- 退出可能需要一天
是
你会遵守一条写下来的再平衡规则吗?
是
自建篮子
- 没有管理费
- 托管在你,时间也在你
- 执行成本与税务拖累
否
前两大资产
- 容易持有
- 市值加权结果的大部分
- 广度很小
合格投资者私募基金位于左侧分支。自建篮子只有在第一笔交易之前就把再平衡规则写下来时才成立。
| ETP 或 ETF | 私募基金 | 自建篮子 | 前两名 | |
|---|---|---|---|---|
| 所需账户 | 经纪账户 | 合格投资者 | 交易所或钱包 | 交易所或钱包 |
| 持续费用 | 有 | 有,更高 | 无 | 无 |
| 全天候交易 | 否 | 否 | 是 | 是 |
| 你掌握私钥 | 否 | 否 | 可选 | 可选 |
| 质押收益 | 通常没有 | 有时有 | 有 | 有 |
| 再平衡工作 | 无 | 无 | 由你承担 | 极少 |
| 再平衡时的应税事件 | 否 | 否 | 是 | 少见 |
路径 1:交易所交易产品
在美国,这些是现货加密 ETF,以及越来越多的多资产指数产品。在欧洲,它们是 ETP 和 ETN,通常以实物支持,并在受监管的交易所上市。
你得到什么。 普通经纪账户里的一个代码。没有钱包,没有助记词,没有交易所账户。它像股票一样结算,也能放进存在此类账户的退休账户。
它的成本。 持续按资产收取的管理费,加上交易时的价差,再加上经纪佣金。
它在哪里失效。 交易时间。底层市场通宵运行,整个周末都在交易;上市产品则不是,因此开盘时会出现缺口。而且受监管的包装通常不能让单一资产占到 65%,所以它们背后的指数通常设有上限。这意味着它跟踪的不是市场的实际样子。
产品比较见最佳加密货币指数基金与 ETF。
路径 2:私募与离岸指数基金
面向合格投资者或专业投资者的结构,持有一个界定清楚的篮子,并按已公布的方法论再平衡。
你得到什么。 能够使用上市包装无法采用的方法论,包括更宽的样本范围,以及会对底层资产做质押的策略。
它的成本。 管理费,有时还有业绩报酬,以及一个使这条路径对大多数人无关的最低投资额。
它在哪里失效。 流动性。申购和赎回可能按定期时间表进行,而不是连续进行。先读赎回条款,再看业绩图。
路径 3:自己构建篮子
按公布的比例买入成分,并按时间表再平衡。
你得到什么。 没有管理费,完全控制资产名单,若你愿意可以把托管放在自己手中,还能对可质押的资产做质押并留下收益。价格收益指数完全不计入这笔收益,因此一个执行良好的自建篮子可以跑赢它所复制的指数。
它的成本。 每次再平衡的交易费,较小名称上的价差,你自己的时间,以及在应税司法辖区里每次削减仓位所实现的收益。
它在哪里失效。 纪律和尾部。再平衡每次都会让人觉得不对,因为它意味着卖出你的赢家。以零售规模复制一个五十个名称的指数,意味着持有价值很低、却仍然耗费费用和注意力的仓位。大多数自建篮子最终只持有前十名,这通常是正确的选择。
一条可执行的规则: 按季再平衡,或者当任一权重偏离目标超过 5 个百分点时再平衡,以先到者为准。开始之前就把规则写下来,因为到了那一天你不会想遵守它。
路径 4:持有前两名,不要再假装
一个市值加权的大盘加密指数,主要是比特币和以太币。按接近指数的比例持有这两者,就能以几乎为零的复杂度,走到指数表现的大部分路程。
这不是玩笑,这是集中度的数学所暗示的。若前两大权重加起来达到 85%,另外八个名称对你年度结果的影响不过是几个百分点的上下,而你在为这一点支付价差和注意力。
持有尾部的诚实理由,是你想要广度敞口。如果那就是你想要的,工具是等权方法,而不是一个名单很长、那些名称却几乎不计入结果的市值加权篮子。
我们在你的十资产加密指数,其实主要是两个资产中逐步看权重。
买入任何东西之前应该检查什么?
它跟踪哪个指数,方法论是否公开? 如果规则没有公布,你买的是一个听起来像指数的自由裁量组合。
前两大权重是多少? 这才是实际的组合。先看它,再看费用。
指数是否设有上限,上限是连续执行还是只在审核时执行? 按季实施的上限是起始条件,不是约束。产品可以连续数周大幅高于其声明的天花板。
价格收益还是总收益? 对一个有相当权益证明敞口的篮子,这是真实的年度差异。
总成本是多少? 管理费加上价差,再加上相对净资产价值的任何溢价或折价。有些产品会持续偏离其所持资产的价值进行交易。
年费相差 0.20% 是真实的,但很小。把比特币敞口从 30% 移到 65% 的加权差异则是巨大的。人们经常在前者上花数小时,在后者上不花时间。
常见问题
我能直接买入加密货币指数吗? 不能。指数是一项计算,不是一项资产。你买入跟踪它的基金或交易所交易产品,或者按公布的权重自己持有成分来复制篮子。
加密货币指数基金比挑选币更安全吗? 它降低单一名称风险,对市场风险则几乎没有帮助。加密资产在回撤中高度相关,因此宽基指数在熊市中下跌 60% 是正常现象,不是产品失败。
自建加密篮子应该多久再平衡一次? 按季是合理的默认。更频繁的再平衡会提高交易成本和应税事件,却不能可靠地改善结果。阈值再平衡,即当权重漂出设定区间时才行动,是常见的替代做法。
我需要持有全部五十枚币才能跟踪一个宽基指数吗? 不必。在市值加权指数中,前十个名称通常解释了绝大部分波动。持有尾部会增加成本和复杂度,对跟踪的改善却很小。
如果我想要的指数没有对应的基金呢? 这很常见,也没有问题。把它当作基准,再通过上面的路径分别建立敞口。在指数页面跟踪实时序列,在方法论页面阅读规则。