指南 · Oct 5, 2026
加密货币指数对比
指南
按收益率给加密货币指数排名没有意义。值得比较的是构建方式,因为它决定每一个指数究竟能用来回答什么问题。
大多数加密货币指数比较按收益给基准排名,并宣布一个赢家。这种比较毫无价值,而且在其他一切之前,值得说明为什么。
十个大盘资产的指数和一百个资产的指数不是竞争对手。它们衡量的是不同的市场。说一个「打败」了另一个,就像说温度计打败了气压计。在大盘领先的季度,十资产指数获胜;在广泛上涨中,百资产指数获胜;两种结果都不能告诉你构建质量。
值得比较的是它们如何构建,因为这决定每一个各自有什么用。本指南把主要基准按真正区分它们的五个维度并排放在一起,然后回答实际问题:你应该读哪一个?
真正重要的五个维度
成分范围。 多少资产,如何选出。固定数量(前 10、前 20)的表现,不同于由资格门槛驱动的浮动数量。
加权。 市值、设上限、等权、平方根,或多因子混合。这是指数行为的单一最大驱动因素。
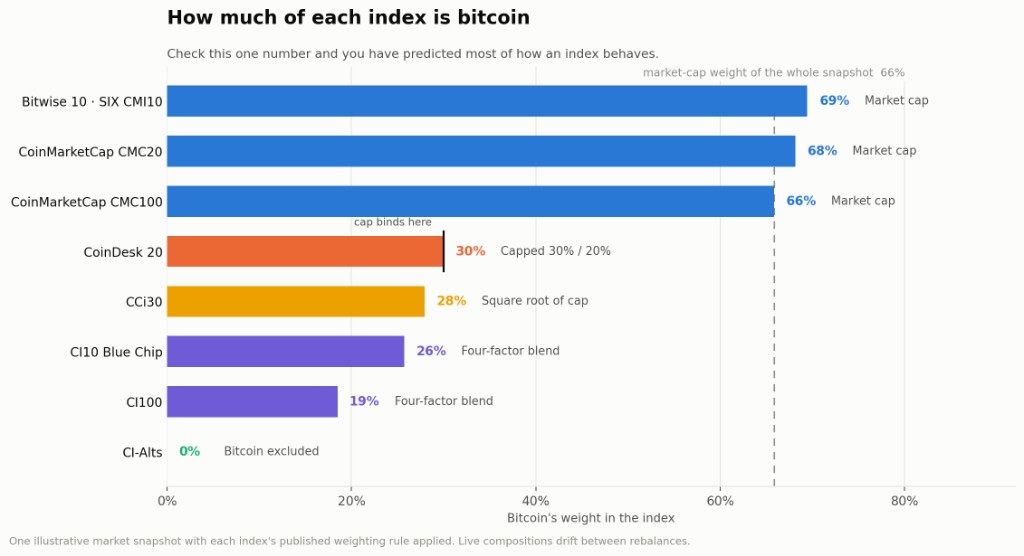
集中度。 加权的实际后果:指数中有多少是比特币。这个数字比清单上的其他任何一项都能更好地预测指数的行为。
维护。 成分多久变化一次,以及哪些摩擦规则减慢不必要的折腾。
它是什么。 展示型指数、有正式管理人的持牌基准,或附带基金的东西。三种不同的对象,正如什么是加密货币指数一文所述。
注意什么不在这张清单上。历史收益不是比较的维度,它是另外五项与市场实际所做之事相互作用的输出。
对照表
| 指数 | 资产数 | 加权 | 最大成分上限 | 重构 | 类别 |
|---|---|---|---|---|---|
| Bitwise 10 Large Cap | 10 | 自由流通市值 | 无 | 每月,最后一个营业日 | 附带基金的基准(BITW) |
| SIX CMI10 | 10 | 市值 | 依方法论 | 依 SIX 规则手册 | 交易所发布的指数 |
| CI10 Blue Chip | 10 | 因子混合,仅大盘 | 依方法论 | 连续 | 展示型指数 |
| CoinDesk 20 | 20 | 设上限的市值 | 最大 30%,其余 20% | 每季 | 持牌基准 |
| CoinMarketCap CMC20 | 20 | 市值 | 依方法论 | 依方法论 | 展示型指数 |
| CI-Alts | 20,剔除比特币 | 因子混合 | 依方法论 | 连续 | 展示型指数 |
| CCi30 | 30 | 市值的平方根 | 无(经由平方根隐含) | 每季 | 展示型指数,学术起源 |
| CoinMarketCap CMC100 | 100 | 市值 | 依方法论 | 依方法论 | 展示型指数 |
| CI100 | 100 | 四个因子:市值、成交量、流动性、波动率 | 依方法论 | 连续 | 展示型指数 |
| Nasdaq Crypto Index | 可变 | 市值,以资格为门槛 | 依方法论 | 每季 | 持牌基准系列 |
顺着「加权」列往下读,而不是「资产数」列。成分数量相同、加权规则不同的两个指数,分歧会远大于数量不同、规则相同的两个指数。
「重构」列也值得再看一眼,因为它把这个领域干净地分开。这份清单上的每一个持牌基准都按日历运行,每月或每季,因为产品建立在它之上,而产品需要一个可预测的交易日期。三个 CI 指数则连续刷新。这换来准确性,付出的是可复制性。对一个职责在于描述、而非供产品挂靠的指数,这是正确的交换。本指南其余部分不断回到的,就是这一区分。
集中度是要先看的那个数字
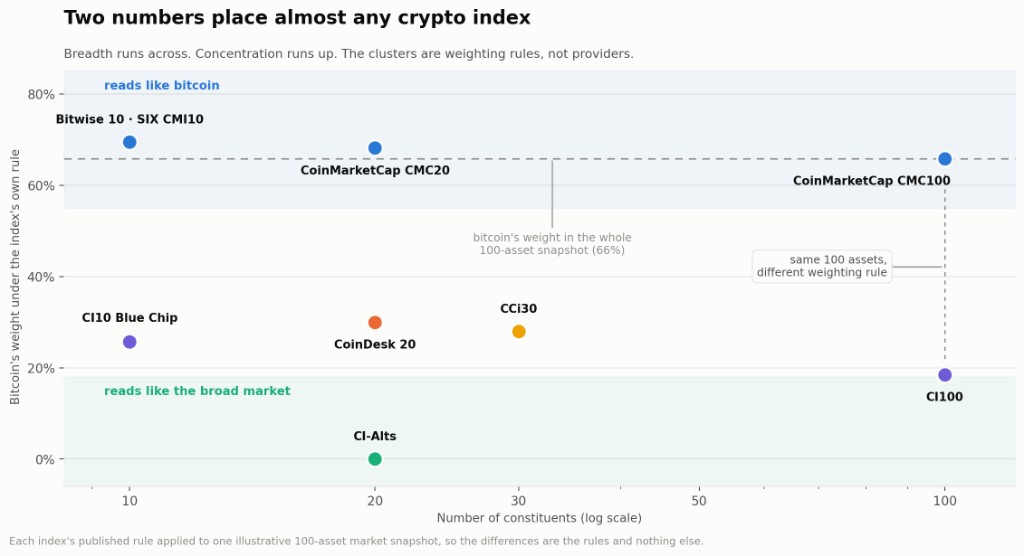
若你对一个指数只检查一件事,就检查其中有多少是比特币。
机制很简单。比特币占加密货币总市值的很大份额,因此任何市值加权指数都继承这种集中。一个十资产的市值加权指数大约四分之三是比特币。它的图表和比特币的图表接近同一幅画面。
每一种把指数拉离纯市值的设计选择,归根到底都是关于允许多少比特币的决定。
上限做得直接。 CoinDesk 20 的 30% 天花板是其方法论里单一最有后果的一行。没有这个上限,它会是一个带着十九名乘客的比特币指数;有了它,另外十九个资产才得到足以真正移动数字的权重。
平方根做得渐进。 CCi30 压缩大与小之间的差距,但并不把它抹平。比特币仍是最大持仓,只是不再拥有其原始规模所会要求的那种幅度。
因子混合做得间接。 CI100 把规模与成交量、流动性和波动率混合,因此集中度是作为另外三个因子的副作用而下降,而不是作为一条声明的上限。
剔除做得绝对。 CI-Alts 把比特币完全移除。这不是一种倾斜,而是一个不同的问题:当最大的资产不在画面中时,市场的其余部分在做什么。
有一个值得知道的细微之处。上限通常在再平衡时执行,而不是连续执行。若比特币在一个季度的最初几周大涨,一个设有 30% 上限的指数可能以 35% 运行一个月。标题描述与实时成分可以有实质差别。这一点被完全披露,也被广泛误解。
正面对照:人们容易混淆的三对
CoinDesk 20 与 CCi30
两者都是宽基,都基于规则,都受到尊重。它们以不同方式解决集中度问题,这就是全部比较。
CoinDesk 使用硬上限加缓冲带:第 1 至 15 名自动纳入,第 16 至 25 名构成一个区域,在位者优先于新来者。结果是一份稳定的二十个名称的名单,带有明确的天花板。
CCi30 使用平方根加权,三十个名称,没有明确上限。压缩是平滑的,而不是硬性约束,因此在某个特定权重上没有悬崖,也没有每季猛地弹回一个门槛。
实际差别:CoinDesk 20 是为了供产品挂靠而构建的,并带有这意味着的治理和授权安排。CCi30 出自一个学术项目,读起来像一种市场测量。若你想要一个有东西挂靠其上的基准,选 CoinDesk。若你想要一个平滑的宽基市场读数,选 CCi30。
Bitwise 10 与 SIX CMI10
两个十资产的大盘指数,都是市值加权,而它们为不同的世界而构建。
Bitwise 10 是一只基金背后的指数。其方法论以复制为念来撰写:自由流通量调整,在位移除在位者之前需连续五天维持超过 10% 的幅度,月度重构,以及若权重条件被打破则可以在当日进行盘中再平衡。缓冲之所以存在,是因为在真实组合里每一次替换都花费真金白银。
SIX CMI10 是一个交易所发布的指数,其资格门槛与价格无关:成分资产必须在 FATF 或 Moneyval 司法辖区的交易所交易,有十八个月的稳定运营和可用的 API;资产本身不得以匿名为重点或属于锚定资产,并且必须有多重签名托管可用。这些筛选是一种以指数规则表达的合规姿态。
实际差别:Bitwise 告诉你一个可交易的大盘篮子在做什么。CMI10 告诉你,经过一家受监管的欧洲交易所过滤之后,大盘篮子看起来是什么样。
CI100 与 CMC100
两个百资产指数。样本规模相同,衡量的却几乎是相反的东西。
CMC100 是市值加权,因此继承市场自身的集中:比特币大约占三分之二,名单下半部分四舍五入后等于零。加入第九十一个资产对数字的改变,是你在图表上看不见的量。
CI100 混合四个因子,把规模与交易量、流动性和波动率放在一起。比特币的权重降到纯市值会给予它的一小部分,尾部则离开四舍五入误差的范围,进入真正计入的权重。一个规模大但交易稀薄的资产,排名会低于一个稍小但交易正常的资产,这是关于在一个市场里「重要」意味着什么的不同主张。
实际差别:CMC100 回答「钱在哪里」。CI100 回答「能够真正流动的钱在哪里」。在一个大型、流动性不足的代币因稀薄成交量而跳空的日子,两者会不一致,而不一致的正是方法论在说话。
前 10 指数与前 100 指数
这是人们最常做、也最不理解的比较。
一个市值加权的前 100 指数,并不会比一个市值加权的前 10 指数有意义地更宽。底部五十个成分加在一起,可能只占权重的几个百分点。你增加了九十个名称,几乎没有增加敞口。
广度来自加权,不是来自成分数量。一个等权的前 20 指数,对中盘市场的敞口远大于一个市值加权的前 100 指数。如果有人向你提供「更广的覆盖」,而加权没有改变,你得到的是一份更长的名单,不是一种不同的测量。
哪一个回答你的问题
| 若你想知道 | 阅读 |
|---|---|
| 加密市场今天做了什么 | 一个宽基指数:CI100、CMC100、CCi30 |
| 大盘做了什么 | 一个前 10 指数:Bitwise 10、SIX CMI10、CI10 |
| 剔除比特币后市场做了什么 | CI-Alts,或把一个宽基指数与比特币对照 |
| 一只基金是否跟踪正常 | 该基金点名的那个基准,除此之外不要看别的 |
| 市场已经变得多集中 | 同时看两个指数,宽基对照前 10,并观察价差 |
| 一个主题在做什么 | 一个板块指数,再加上一个宽基指数作为对照 |
最后一行是人们会跳过的。单独一个板块指数告诉你主题是否上涨。板块指数旁边放一个宽基指数,告诉你这个主题是否值得参与,这才是真正的问题。
为什么收益比较会误导
三个理由,每一个单独就足够。
样本范围不同。 前 10 和前 100 指数衡量的是不同市场。在你选定的窗口里,哪个区段领先,哪个就赢,而窗口是任意的。
起始日期不同,历史类型也不同。 一个从 2018 年起有实时记录的指数,和一个从 2015 年起做回测的指数,不是可比较的证据。回测是由一个已经知道故事如何结束的人构建的,而且不携带交易成本。实时打印不具备这两项优势。
所假设的成本不同,也就是说什么成本都没有。 没有指数支付价差、滑点或费用。一个连续再平衡的指数公布的收益,是任何组合都无法捕获的,因为捕获它们需要连续交易。对展示型指数这没有问题,它也使跨指数的收益表作为质量排名变得没有意义。
诚实的比较是构建,不是表现。比较规则,决定哪条规则回答你的问题,并把所选指数的收益用作基准,而不是用作记分牌上的一项。
当这十个都不合适
十个指数听起来覆盖很多,直到你试图为某个具体的东西做基准。一个由大盘基础设施加上一个 DePIN 板块仓组成的组合,没有已公布的基准;把它与宽基指数比较,会把你的配置决策和你的选币决策混在一起。
到那一点,你需要的比较还不存在,你必须把它构建出来。
Cryptoindex Pro 让你设定样本范围、选择加权规则、设定再平衡频率,并把结果在历史中回放,然后把它放在比特币、以太币或 CI 基准旁边。专门针对比较的有用纪律是:把同一个篮子构建两次,并且恰好只改变一件事。同样的资产,市值加权和等权。同样的权重,月度和季度。两条线之间的缺口就是那一个决策,被单独分离出来。这是理解上表任何一条规则实际在做什么的最干净方式。
标准回测提醒适用。历史模拟不携带交易成本,而且是由一个已经知道故事如何结束的人组装的。用它们来理解一条规则如何表现,而不是预测它将赚到什么。
常见问题
最好的加密货币指数是哪一个? 没有单一的最好。前 10 指数最适合大盘敞口,宽基指数适合整个市场,剔除比特币的指数适合山寨市场的行为。选择就是把成分范围和加权与你所问的问题匹配起来。
CoinDesk 20 和 CCi30 有什么区别? 两者都是宽基且基于规则。CoinDesk 20 持有二十个资产,对最大成分有 30% 的硬上限,并在第 16 至 25 名设有缓冲带。CCi30 持有三十个,按市值的平方根加权,从而平滑地压缩集中度,而不是用上限截断它。
哪个加密货币指数的资产最多? 在被广泛关注的基准中,是 CI100 和 CMC100 这样的百资产指数。更多成分并不意味着更多分散,除非加权方案给较小的名称以真实的权重。
我能按收益比较加密货币指数吗? 只有当它们共享成分范围和加权方案时才可以,而它们几乎都不共享。不同的收益数字通常反映的是不同的市场区段,而不是更好或更差的构建。
我实际上可以投资哪些加密货币指数? 只有那些附带基金或产品的。大多数已公布的加密货币指数是没有可投资工具的展示型指数。指数本身永远不可购买;跟踪它的产品或许可以。
一个加密货币指数里有多少是比特币? 在纯市值加权指数中,接近比特币占全部市场市值的份额。作为市场的百分比,这一份额一直处在五十几的高位,剔除稳定币之后更高。设上限、平方根和因子加权的指数有意持有更少。
简短版本
比较构建,不比较表现。五个维度完成全部工作:成分范围、加权、集中度、维护,以及这个东西是展示型指数、持牌基准还是基金。
集中度是捷径。检查指数中有多少是比特币,你就会在看任何一个价格之前预测它的大部分行为。方法论里的其他一切,以这样或那样的方式,都是关于这个数字的决定。
成分数量是这一页上信息量最少的数字。额外九十个名称,每个只占 0.1%,什么都改变不了。使指数变宽的是加权。
我们所追踪的每一个基准,其实时并排的构建细节都在指数页面。你可以在那里把上面的集中度数字看成当前数值,而不是示意图。完整的 CI 公式,包括四因子加权和连续刷新规则,公布在方法论页面。如果清单上没有任何东西衡量你实际持有的,就构建你需要的基准。
Cryptoindex.ai 出于信息目的发布展示型指数。它们不是基金、持牌基准或可投资产品。指数细节概述自公开可得的方法论文件,并可能变化;请始终核对提供商当前的规则手册。此处没有任何内容构成投资建议。