Исследования · Oct 9, 2026
Состояние криптоиндексов в 2026 году
 Alex· Аналитик исследований, Cryptoindex AIИсследованияКомиссииИндексы
В этом году в США вышло очень много индексных криптопродуктов. По экспозиции это один и тот же продукт.
В этом году в США вышло очень много индексных криптопродуктов. По экспозиции это один и тот же продукт.
Cryptoindex Research. Цифры на 9 октября 2026, если не указано иное. Методология и источники в конце.
Кратко
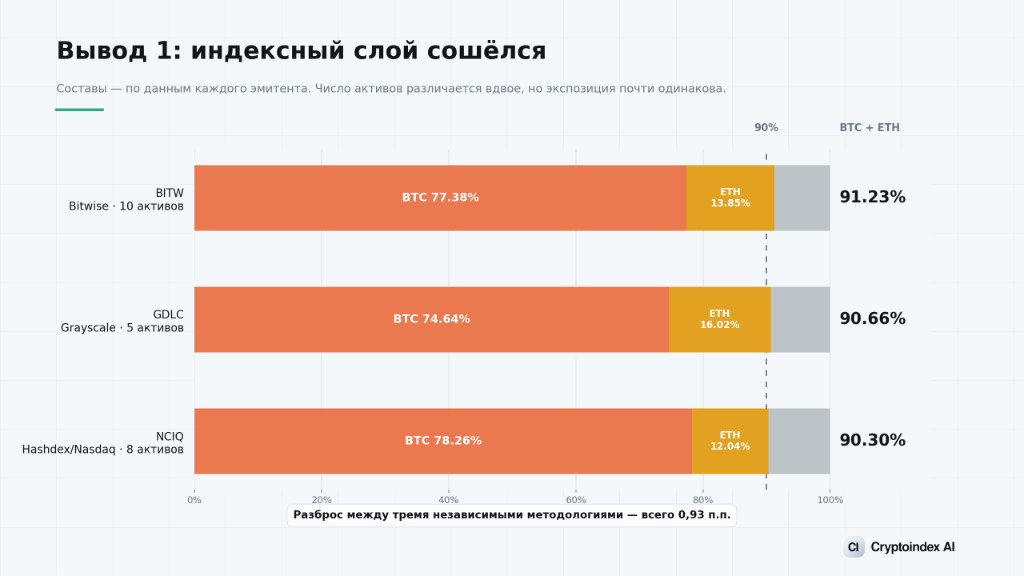
1. Индексный слой сошёлся к одной экспозиции. Три крупных мультиактивных криптоиндексных фонда, три независимых провайдера, три разные методологии, пять, восемь и десять компонентов. У всех около 90% в биткоине и эфире. Разброс между ними — 0.93 процентного пункта.
2. Число компонентов не предсказывает диверсификацию. Фонд из пяти активов и фонд из десяти почти одинаково сконцентрированы в двух верхних именах. В одном из них шесть нижних позиций вместе дают 2.27% портфеля.
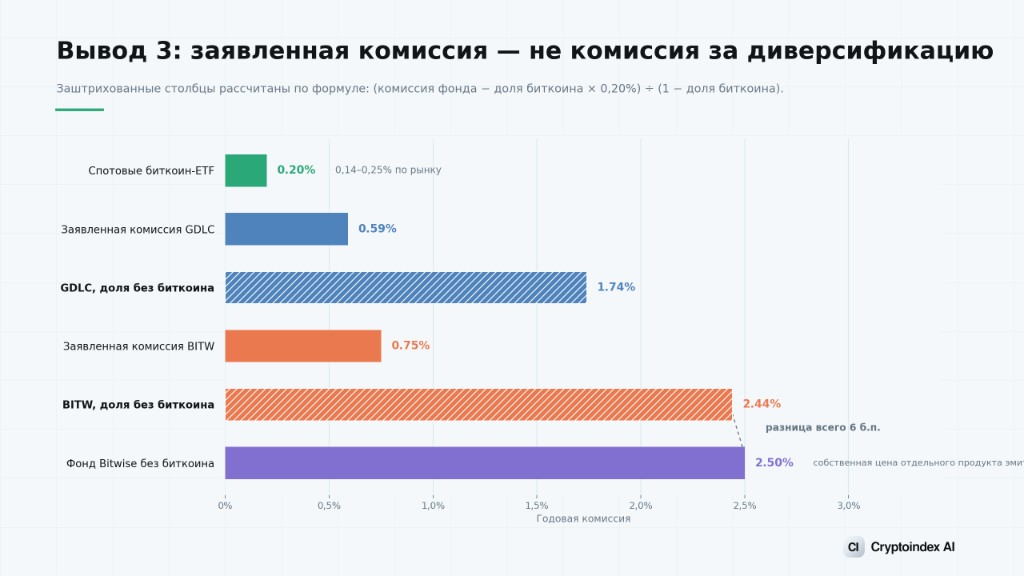
3. Заявленная комиссия занижает цену диверсификации. Если вычесть биткоин по цене отдельного биткоин-ETF, эффективная годовая комиссия на долю без биткоина получается от 1.74% до 2.44% при заявленных 0.59% и 0.75%.
4. Рынок уже оценил эту экспозицию и свернул её. Единственный отдельный фонд без биткоина от крупного провайдера стоил 2.50%, близко к тому, что подразумевает смешанная комиссия. Он закрыт для новых инвестиций и сворачивается.
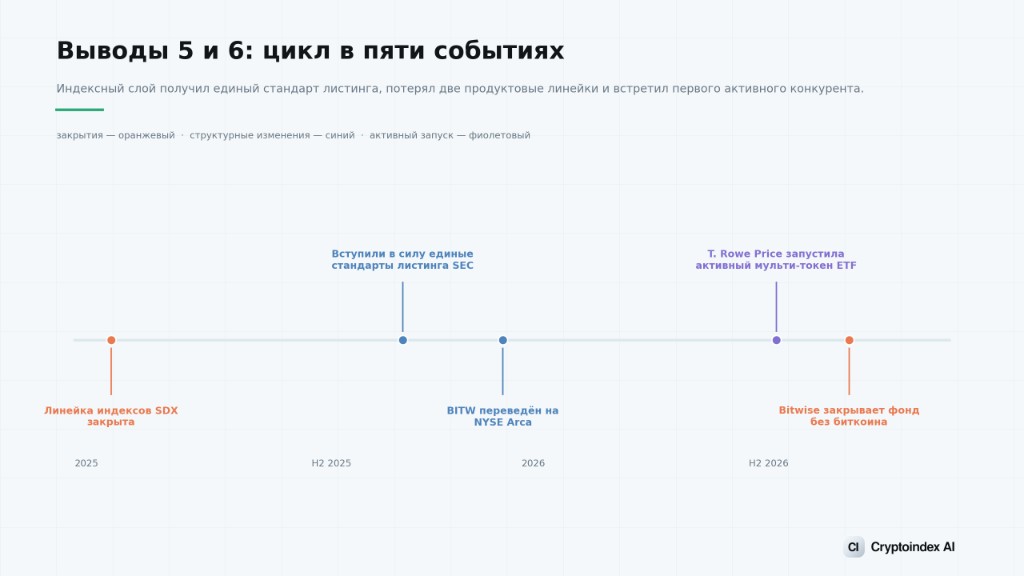
5. Риск оболочки реален, и о нём почти не говорят. Крупнейший криптоиндексный фонд торговался ниже стоимости чистых активов 139 из 191 торгового дня в 2026 году. На биржу из внебиржевого траста его перевели только в декабре 2025 года.
6. Первый крупный традиционный управляющий в мультиактивной крипте отказался от индекса. T. Rowe Price с $1.9 трлн под управлением в июле 2026 года запустила активно управляемый мультитокенный ETF, а не фонд на индекс.
1. Регуляторный сдвиг и волна продуктов
Структурное изменение 2026 года произошло на уровне стандартов листинга, а не в одном отдельном одобрении.
Общие стандарты листинга SEC для криптовалютных биржевых продуктов сократили путь к листингу с 240 дней по старой процедуре изменения правил 19b-4 примерно до 75 дней. Эффект был немедленным и количественным.
За 2025 год на рынок вышли десятки ETF на отдельные альткоины, среди них Solana, XRP, Dogecoin и Chainlink. Bloomberg Intelligence насчитывает более 126 ещё не рассмотренных заявок на крипто-ETP. Bitwise ждёт более 100 новых запусков американских крипто-ETF в 2026 году.
Потоки пошли туда, где продукт проще. Биткоин-ETF собрали около $22 млрд чистого притока за 2025 год. Эфир-ETF — чуть меньше $10 млрд, из них $9.3 млрд пришли только в июле и августе. По одной оценке подразделения по обслуживанию активов BNY, биткоин-ETF теперь держат около 7% мирового предложения биткоина.
Отсюда два наблюдения, и они тянут в разные стороны.
Первое: категория больше не умозрительная инфраструктура. Набор продуктов, который держит такую долю предложения актива, уже структурный участник этого рынка.
Второе: почти ничего из этого не было индексным продуктом. Волна была одноактивной. Bloomberg Intelligence отдельно предупреждал, что фонды без достаточного спроса начнут ликвидироваться в конце 2026 и в 2027 году. Так обычно заканчивается цикл запусков, который движет полка, а не спрос.
2. Что индексный слой на самом деле держит
Мы взяли опубликованные составы трёх крупнейших мультиактивных криптоиндексных фондов, доступных инвесторам в США.
| Фонд | Провайдер | Компоненты | Bitcoin | Ether | BTC + ETH | Состав на |
|---|---|---|---|---|---|---|
| BITW | Bitwise | 10 | 77.38% | 13.85% | 91.23% | 11 авг 2026 |
| GDLC | Grayscale | 5 | 74.64% | 16.02% | 90.66% | 31 окт 2025 |
| NCIQ | Hashdex / Nasdaq | 8 | 78.26% | 12.04% | 90.30% | 12 авг 2026 |
Три провайдера, которые не координируются. Три отдельные методологии с разными фильтрами допуска, календарями ребалансировки и буферными правилами. Число компонентов различается вдвое.
Разброс между ними: 0.93 процентного пункта.
Более свежее раскрытие BITW от 6 октября 2026 показывает 75.44% биткоина и 14.12% эфира, так что схождение не артефакт одной даты.
Распределение внутри корзины ещё более перекошено, чем показывает доля двух верхних. Полный состав BITW на 11 августа 2026: XRP 3.82%, Solana 2.68%, Hyperliquid 0.77%, Cardano 0.42%, Chainlink 0.38%, Stellar 0.33%, Litecoin 0.21%, Sui 0.16%. Шесть нижних позиций вместе дали 2.27%. Удвоение самой маленькой позиции двигает фонд на 0.16%.
Ничего из этого не спрятано, и это не ошибка конструкции. Каждый фонд делает то, что написано в его методологии. BITW следует индексу крупнейших допущенных активов с весами по свободной капитализации, пересматривает состав ежемесячно и применяет буфер: претендент должен превысить текущего компонента больше чем на 10% в течение пяти дней подряд.
Вывод структурный, а не оценочный: взвешивание по капитализации воспроизводит концентрацию того рынка, который измеряет. Если два актива — это большая часть стоимости рынка, корзина с весами по капитализации тоже в основном из этих двух активов, держит она пять имён или пятьдесят. Имена внизу списка добавляют названия, а не экспозицию.
3. Комиссии и число, которое не публикуют
Заявленные комиссии в этой категории широко разъехались и при этом занижают разброс.
| Продукт | Тип | Комиссия |
|---|---|---|
| Morgan Stanley Bitcoin Trust (MSBT) | Один актив | 0.14% |
| Bitwise Bitcoin ETF (BITB) | Один актив | 0.20% |
| iShares Bitcoin Trust (IBIT) | Один актив | 0.25% |
| Fidelity Wise Origin Bitcoin Fund (FBTC) | Один актив | 0.25% |
| Grayscale CoinDesk Crypto 5 (GDLC) | Мультиактивный индекс | 0.59% |
| Bitwise 10 Crypto Index ETF (BITW) | Мультиактивный индекс | 0.75% |
| T. Rowe Price Active Crypto ETF (TKNZ) | Мультиактивный активный | 0.75%, затем 0.90% |
| Bitwise 10 ex Bitcoin Crypto Index Fund | Индекс без биткоина, закрывается | 2.50% для инвестора / 2.00% институциональная |
Экспозиция на один биткоин сбита в узкий коридор 0.14–0.25%. Мультиактивные индексные продукты стоят в три-четыре раза дороже. Вопрос покупателя — за что эта надбавка. Ответ арифметический.
Эффективная комиссия на долю без биткоина
Эти фонды в основном состоят из биткоина, поэтому заявленная комиссия в значительной части берётся с экспозиции, которую отдельно можно купить вчетверо дешевле. Если это вычесть, видно, сколько на самом деле стоит остаток.
Расчёт при самой низкой убедительной одноактивной ставке 0.20%:
эффективная комиссия = (комиссия фонда − доля биткоина × 0.20%) ÷ (1 − доля биткоина)
| Фонд | Заявленная комиссия | Доля биткоина | Эффективная комиссия на остаток |
|---|---|---|---|
| BITW | 0.75% | 75.44% | 2.44% |
| GDLC | 0.59% | 74.64% | 1.74% |
Точное описание BITW — не «диверсифицированная корзина за 0.75%». Это биткоин-ETF примерно по рыночной цене плюс рукав из эфира и альтов примерно за 2.4%, проданные одним смешанным числом.
Смешанные комиссии — обычная практика индустрии, и заявленные цифры верны. Смесь скрывает единственное решение, которое покупатель на самом деле принимает.
Проверка этой арифметики прямая. Bitwise продавал эту экспозицию отдельно, в фонде без биткоина, по 2.50% для инвесторских паёв. Собственная цена эмитента на рукав без биткоина отличается на шесть базисных пунктов от того, что даёт расчёт по смешанному продукту.
Полный вывод — в материале криптоиндексный фонд против биткоина.
4. Риск оболочки: то, чем вы владеете, не всегда то, что фонд держит
Статья расходов, которой нет ни в одной таблице комиссий.
BITW — биржевой продукт, у которого рыночная цена и стоимость чистых активов — разные числа. Эмитент публикует историю расхождения. За 2026 год на сегодня:
- дисконт к СЧА в 139 дней
- премия в 46 дней
- на уровне СЧА в 6 дней
Это 191 торговый день. Фонд был ниже стоимости собственных активов в 73% из них.
Структура здесь важна. BITW существовал как внебиржевой траст с ноября 2017 года и перешёл на NYSE Arca только 9 декабря 2025 года. Продукты той старой конструкции были известны устойчивыми и иногда большими дисконтами: не было эффективного механизма создания и погашения, который закрывал бы разрыв. Запись 2026 года говорит, что листинг работает, но ещё не нормализовался полностью: 5 октября 2026 цена была на 0.06% выше СЧА.
Ещё одна структурная оговорка из собственного раскрытия эмитента: фонд не зарегистрирован по Закону об инвестиционных компаниях 1940 года и не регулируется Законом о товарных биржах, поэтому не несёт защит этих режимов. Сам он описывает себя как недиверсифицированный.
Для аллокатора выбор оболочки — отдельное решение от выбора индекса. Их часто обсуждают как одно и то же.
5. Что уже пробовали и свернули
Обзор, который считает только запуски, неверно читает рынок. Два закрытия этого цикла говорят больше, чем большинство открытий.
Индексный фонд без биткоина. Bitwise вёл отдельный фонд крупных капитализаций без биткоина для квалифицированных инвесторов по Regulation D, с комиссией 2.50% и 2.00%. Он закрыт для новых инвестиций и сворачивается. Самый прямой ответ на «хочу криптоэкспозицию не в биткоине» существовал как продукт, стоил столько, сколько говорит арифметика, и не собрал достаточно активов, чтобы продолжаться.
Семейство индексов SIX Digital Exchange. SDX BTC, SDX ETH и SDX Bi-Cap вывели из расчёта 31 января 2025 года. В объявлении прямо сказано, что их не переводят на другие индексы. Bi-Cap был установлен на 1,000 пунктов 2 августа 2019 года, семейство анонсировали в сентябре 2021 года. Собственный CMI10 биржи SIX, с базой 1,000 пунктов на 30 декабря 2016 года и живым расчётом с 9 января 2018 года, продолжает считаться. Вывод из расчёта и то, что его заменило, разобраны в разборе SDX.
Общий рисунок: индексные продукты, которые отвечают на более узкий вопрос, чем «дайте крупные капитализации», с трудом набирают масштаб, даже если методология была состоятельной.
6. Активный вызов
Самый значимый вход 2026 года был не индексным продуктом.
16 июля 2026 года T. Rowe Price, под управлением которой $1.9 трлн, запустила T. Rowe Price Active Crypto ETF (TKNZ) и описала его как первый в индустрии активно управляемый спотовый мультитокенный крипто-ETF. Чистая комиссия за управление 0.75% по освобождению до мая 2027 года, затем 0.90%. В корзине биткоин, эфир, BNB, XRP, Solana и Hyperliquid.
Заявленное обоснование — прямой аргумент против следования индексу: вместо фиксированного правила управляющие могут сдвигать доли по условиям рынка, исследованиям и оценке риска, чтобы ловить смену лидеров.
Это содержательная проверка, и стоит сформулировать обе стороны.
Довод за активный подход — вывод из раздела 2. Если индекс этого рынка с весами по капитализации на 90% состоит из двух активов при любом числе имён, инвестор, которому нужна настоящая диверсификация, не получит её из пассивной оболочки в нынешнем виде. Усмотрение — один способ обойти правило, которое даёт нежелательный результат.
Довод против — обычный довод критиков: активные фонды берут больше и должны стабильно обгонять, чтобы это окупить. При 0.90% против индексной альтернативы за 0.59% порог — около 31 базисного пункта в год, прежде чем управляющий что-то добавит.
Есть третья возможность, которую не покрывает ни одна из рамок, и к ней ведёт это исследование. Задачу, которую TKNZ решает усмотрением, можно решить другим правилом. Потолок веса, корень из капитализации и многофакторное взвешивание заметно срезают концентрацию двух верхних имён и не добавляют риск управляющего. Индустрия потянулась к усмотрению раньше, чем исчерпала пространство правил.
7. Куда на самом деле уходит пространство правил
Четыре опубликованных правила взвешивания, применённые к одной и той же вселенной из десяти активов и откалиброванные по раскрытым весам реального фонда, дают такую концентрацию двух верхних:
| Правило взвешивания | Вес BTC + ETH | Чем это оплачивается |
|---|---|---|
| Рыночная капитализация | ~91% | Почти ничего в сопровождении, максимальная концентрация |
| Корень из капитализации | ~64% | Порядок сохранён, нет обрыва, умеренный оборот |
| Потолок 30% / 20% | ~50% | На каждом пересмотре сделки против дрейфа |
| Смесь из четырёх факторов | ~46% | Больше частей, больше суждения внутри правила |
| Равные веса | 20% | Самый высокий оборот, систематическая ставка на мелкие компоненты |
Это разные ответы на один вопрос, и каждый чего-то стоит. Взвешивание по капитализации популярно именно потому, что оно дёшево, воспроизводимо и поддерживает себя само. Это инженерные достоинства, а не маркетинговые. В такой корзине ребалансировку делают цены. Любая другая схема борется с дрейфом и платит спред.
Вывод не в том, что одно правило верное. Разрыв между 91% в двух верхних именах и 50% — это конструкторское решение. Оно доступно сегодня, опубликовано целиком и не требует ни усмотрения, ни управляющего. Полки его нет из-за экономики дистрибуции, а не из-за методологии.
Как устроены бенчмарки, о которых здесь речь, — на странице индексов. Формулы, включая веса и правила ребалансировки, — на странице методологии.
Частые вопросы
Какая доля криптоиндексного фонда — это биткоин? В фонде с весами по капитализации — близко к доле биткоина в допущенной вселенной. Три крупнейших мультиактивных криптоиндексных фонда в последних раскрытиях держали от 74.64% до 78.26% биткоина, а биткоин и эфир вместе — от 90.30% до 91.23%.
Какая средняя комиссия у криптоиндексного фонда? Мультиактивные индексные продукты в США берут от 0.59% до 0.75%. Одноактивные биткоин-ETF сбиты между 0.14% и 0.25%. Активная мультитокенная альтернатива берёт 0.75% с ростом до 0.90%.
Какой криптоиндексный фонд наиболее диверсифицирован? По концентрации двух верхних имён три крупнейших находятся в пределах одного процентного пункта, так что вопрос их не разделяет. Диверсификация в индексе идёт от правила взвешивания, а не от числа компонентов.
Растут ли криптоиндексные фонды? Число продуктов растёт быстро. Bloomberg Intelligence насчитывает более 126 нерассмотренных заявок на крипто-ETP, Bitwise ждёт более 100 запусков в США в 2026 году. Большая часть — одноактивные продукты, а не индексы. Ликвидации фондов без спроса ожидаются в конце 2026 и в 2027 году.
Какой-нибудь криптоиндекс уже прекратили? Да. Семейство индексов SIX Digital Exchange — SDX BTC, SDX ETH и SDX Bi-Cap — вывели из расчёта 31 января 2025 года без индекса-преемника. Отдельный фонд Bitwise без биткоина закрыт для новых инвестиций и сворачивается.
Чем индекс отличается от индексного фонда? Индекс — это опубликованное правило и число, которое оно даёт. Фонд — пул реальных активов, который пытается это правило повторить, с комиссией, кастодианом и ошибкой следования. Владеть можно только фондом.
Методология и источники
Составы. Композиции фондов взяты из раскрытий эмитентов и публичных провайдеров данных ETF на даты, указанные в таблицах. Где у одного фонда две даты раскрытия, показаны обе, а не среднее.
Расчёт эффективной комиссии. (комиссия фонда − доля биткоина × комиссия одноактивного биткоин-ETF) ÷ (1 − доля биткоина). Ставка 0.20% — самая низкая комиссия крупного эмитента, который при этом ведёт один из разобранных индексных фондов. Если взять 0.25%, цифра BITW снижается с 2.44% до 2.29%.
Сравнение правил взвешивания. Раздел 7 применяет каждое опубликованное правило к одной вселенной из десяти активов, откалиброванной по раскрытым весам BITW и масштабированной так, чтобы биткоин равнялся заявленной капитализации. Оценки четырёх факторов иллюстративные. Цель — отделить эффект правила: живые составы смешали бы различия вселенных с различиями весов.
Рыночные данные. Общая капитализация крипторынка, доминация биткоина и доля стейблкоинов — CoinGecko, 7 октября 2026.
Ограничения. Составы, комиссии и статус фондов меняются без предупреждения. Три фонда — не перепись категории. Это крупнейшие мультиактивные индексные продукты, доступные инвесторам в США на момент текста. В отчёте нет сравнения доходности и нет прогнозов по продуктам.
Cryptoindex.ai публикует display-индексы в информационных целях. Это не фонды, не лицензируемые бенчмарки и не инвестируемые продукты. Cryptoindex.ai не связан с Bitwise, Grayscale, Hashdex, Nasdaq, T. Rowe Price, BlackRock, Fidelity, Morgan Stanley, SIX или CoinDesk Indices. Этот отчёт — исследование, не инвестиционная рекомендация. Цифры даны на указанные даты; перед решением сверьте их с актуальными документами эмитента.