Index Methodology
Rebalanceo de un índice cripto: con qué frecuencia debe cambiar la cesta
Guías · Oct 1, 2026
Guías
El rebalanceo devuelve las ponderaciones a la regla. La reconstitución cambia la cesta. Los calendarios mensual, trimestral y continuo hacen trabajos distintos, y la ponderación mueve la rotación más que el calendario.
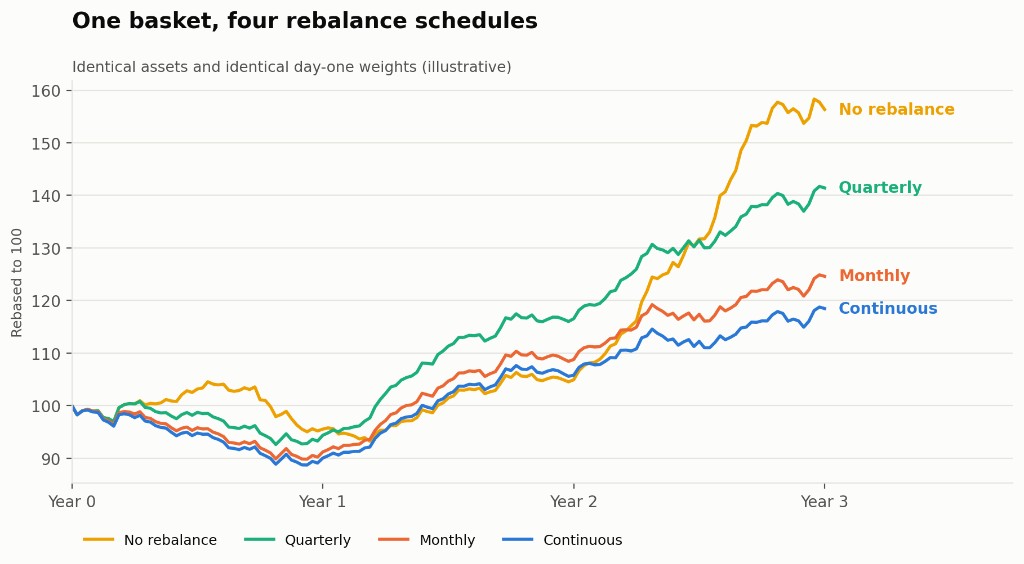
Dos inversores compran los mismos diez criptoactivos, con las mismas ponderaciones, el mismo día. Uno rebalancea cada mes; el otro no rebalancea nunca. Tres años después tienen carteras que no se parecen en nada, y la brecha entre sus rendimientos es mayor que la brecha entre la mayoría de los fondos que compiten entre sí.
No los separa nada salvo un calendario.
El rebalanceo es el ajuste menos comentado y más consecuente de la construcción de un índice. Esta guía explica qué hace de verdad, cómo lo tratan los principales índices cripto, por qué el coste de la rotación es menor de lo que esperarías en unos diseños y mucho mayor en otros, y cómo elegir una cadencia que encaje con lo que intentas medir.
Dos operaciones distintas, a menudo confundidas
Los proveedores de índices usan dos palabras, y la mayoría de los artículos las mezclan.
Rebalanceo devuelve a su sitio las ponderaciones de los activos que ya están en el índice. Si el peso de bitcoin ha derivado del 30% al 38% porque lo hizo mejor que el resto, el rebalanceo vende el exceso y lo redistribuye.
Reconstitución cambia qué activos están en el índice. Un activo sale y entra otro.
Suelen ocurrir en la misma fecha, y por eso se confunden, pero resuelven problemas distintos. La reconstitución mantiene el índice representativo del mercado. El rebalanceo lo mantiene fiel a sus propias reglas.
Un índice puede hacer una sin la otra. Un índice de componentes fijos puede rebalancear las ponderaciones cada mes y reconstituirse solo una vez al año. Se puede argumentar que un índice de capitalización de mercado se rebalancea solo de forma continua, porque las ponderaciones siguen a los precios automáticamente, y solo necesita una acción explícita cuando cambian los componentes.
Ese último punto es el que más gente pasa por alto, y explica muchos datos de rotación que resultan confusos. Más sobre esto enseguida.
Qué hacen los principales índices cripto
| Índice | Reconstitución | Mecanismo destacable |
|---|---|---|
| Bitwise 10 Large Cap | Mensual, último día hábil | Colchón del 10% durante cinco días consecutivos; posible rebalanceo intradía el mismo día |
| CoinDesk 20 | Trimestral, 16:00 ET | Los 15 primeros automáticos; los puestos 16 a 25 forman una zona de colchón |
| Nasdaq CME Crypto Index | Trimestral | Elegibilidad condicionada a exchanges y custodios |
| CI100 | Continua | La composición y las ponderaciones se actualizan con cada extracción de datos |
Tres respuestas distintas a la misma pregunta, y cada una se defiende por lo que ese índice intenta ser.
El argumento a favor del mes
Los rankings cripto rotan mucho más deprisa que los de renta variable. Un activo puede entrar y salir de un top diez dentro de un solo trimestre. Un índice mensual lo ve; uno trimestral puede perdérselo por completo.
Si tu índice existe para describir el mercado tal como es ahora mismo, la reconstitución mensual está más cerca de la verdad.
El índice Bitwise 10 va más lejos que la mayoría. Además de su ciclo mensual, su metodología incluye una comprobación diaria al mediodía, hora del Este, y si se rompe una condición concreta de ponderación, se dispara un rebalanceo a las 16:00 del mismo día. Es tanta capacidad de respuesta como la de cualquier índice cripto importante.
El argumento a favor del trimestre
Cada reconstitución implica operar. Cada operación cuesta spread, impacto de mercado y, en activos finos, un deslizamiento que puede ser considerable. El triple de reconstituciones significa, aproximadamente, el triple de ocasiones de pagar esos costes.
El trimestre también produce un índice más estable sobre el que construir productos. Un fondo que sigue una referencia trimestral tiene un calendario predecible y menos hechos imponibles en las estructuras en las que eso importa.
El CoinDesk 20 y la familia Nasdaq funcionan ambos en trimestre, y ambos están diseñados como referencias para productos, no como descripciones del mercado en tiempo real. La cadencia sigue al propósito.
El argumento a favor de lo continuo
Si un índice no publica productos y existe solo para describir la estructura del mercado, no hay razón para congelar las ponderaciones.
CI100 funciona así. La composición y las ponderaciones se actualizan con cada extracción de datos, con lecturas cada cinco minutos. Nada queda congelado durante un mes o un trimestre, lo que produce una imagen inusualmente actual.
El intercambio es explícito y merece decirse con claridad: un índice rebalanceado de forma continua no es replicable por una cartera real. Ningún fondo puede operar cada cambio continuo de ponderación sin costes que anularían cualquier beneficio de seguimiento. El rebalanceo continuo compra precisión al precio de la implementabilidad, que es el intercambio correcto para un índice informativo y el incorrecto para un fondo.
La sorpresa de la rotación
Este es el hallazgo que cambia cómo piensa la mayoría sobre esto.
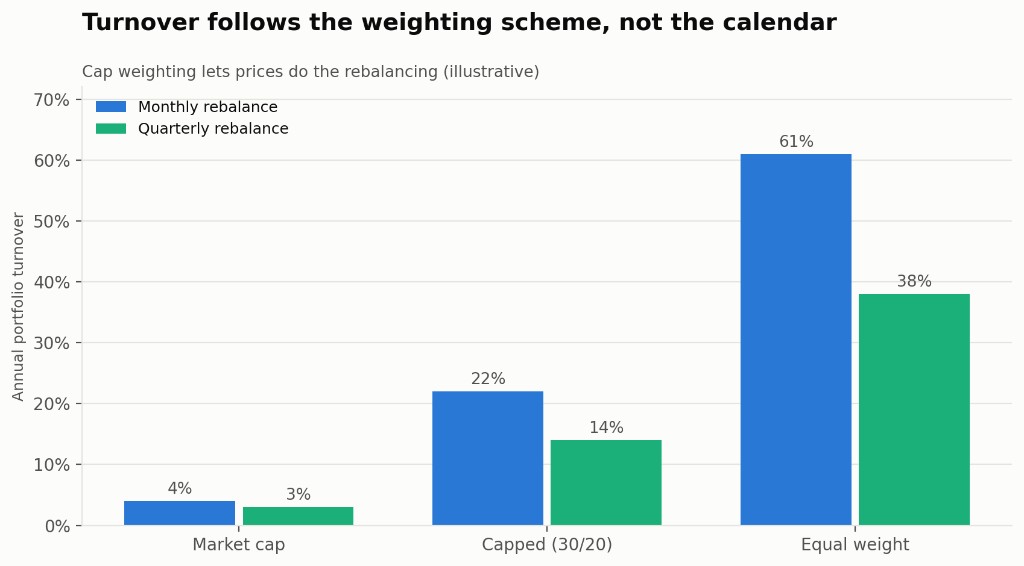
El fondo Bitwise 10 se rebalancea cada mes, tres veces más a menudo que sus competidores trimestrales. Cabría esperar una rotación alta. Su rotación de cartera declarada se ha movido en torno al 3%, frente a una media de la categoría Digital Assets más cerca del 67%.
La explicación es el punto de antes. En un índice ponderado por capitalización de mercado, los precios hacen la mayor parte del rebalanceo por ti.
Si bitcoin sube un 20% mientras todo lo demás está plano, su ponderación por capitalización de mercado sube automáticamente. El índice no necesita operar para reflejarlo, porque las ponderaciones se definen por la capitalización de mercado y la capitalización de mercado ya se movió. Solo hace falta operar de verdad cuando cambian los componentes, o cuando una regla obliga a las ponderaciones a apartarse de donde las ponen los precios.
Eso produce una jerarquía de rotación contraria a la intuición:
Menor rotación: ponderación por capitalización de mercado. Los precios hacen el trabajo. Las operaciones ocurren solo cuando cambian los componentes.
Mayor rotación: ponderación con tope. Cada rebalanceo tiene que devolver al mayor componente a su tope y redistribuir el exceso, lo que significa operar contra la deriva del mercado.
La mayor rotación: ponderación igualitaria. Cada rebalanceo vende todo lo que lo hizo mejor y compra todo lo que se quedó atrás. Es la rotación máxima por diseño, porque el diseño lucha de forma explícita contra la deriva.
Así que la frecuencia de rebalanceo y la rotación no son el mismo eje. Un índice mensual ponderado por capitalización puede rotar menos que uno trimestral de ponderación igualitaria.
Reglas de colchón: la parte que más dinero ahorra
Todo índice que rankea por tamaño se enfrenta a la misma molestia. Los activos cerca del límite de inclusión intercambian puestos sin parar, y seguir cada intercambio de forma mecánica genera operativa que cuesta dinero y no añade nada.
Por eso los índices serios incorporan fricción a propósito.
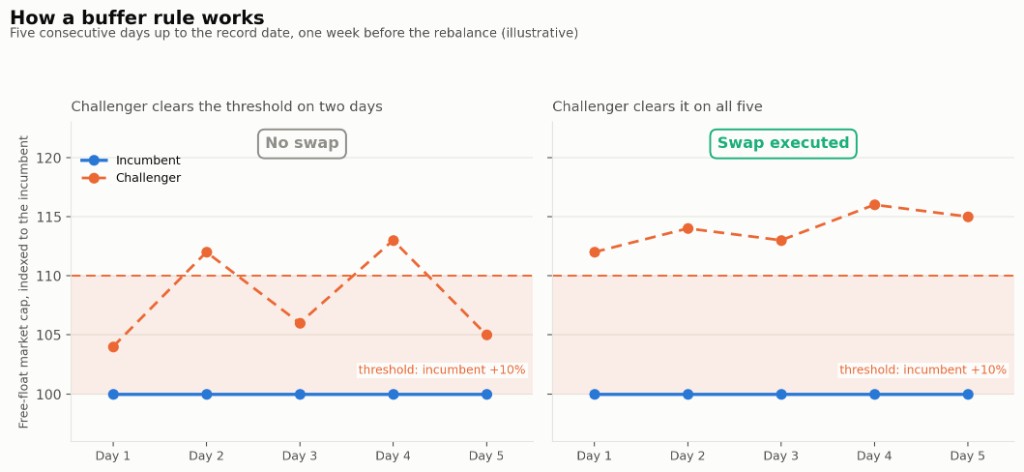
El enfoque de Bitwise es una regla de margen. Un titular solo se retira si un aspirante supera su capitalización de mercado de free float en más de un 10%, y mantiene ese margen en cada uno de cinco días consecutivos hasta la fecha de registro, una semana antes del rebalanceo. Un pico breve por encima de un titular no dispara un intercambio.
El enfoque de CoinDesk es una zona de colchón. Los activos situados en los 15 primeros se incluyen de forma automática. Los puestos 16 a 25 forman una zona en la que los componentes existentes tienen prioridad sobre los recién llegados. Solo si el recuento sigue quedándose corto entran los de fuera.
Ambos aceptan ser un poco menos precisos sobre el ranking exacto de hoy a cambio de bastante menos rotación innecesaria. En cripto, donde un activo puede moverse cinco puestos en quince días solo por la narrativa, ese intercambio merece claramente la pena.
Si construyes tu propio índice y te saltas el colchón, lo descubrirás por la vía cara.
Deriva de las ponderaciones entre rebalanceos
Entre las fechas programadas, las ponderaciones se mueven con los precios. Esto importa más de lo que la mayoría tiene en cuenta.
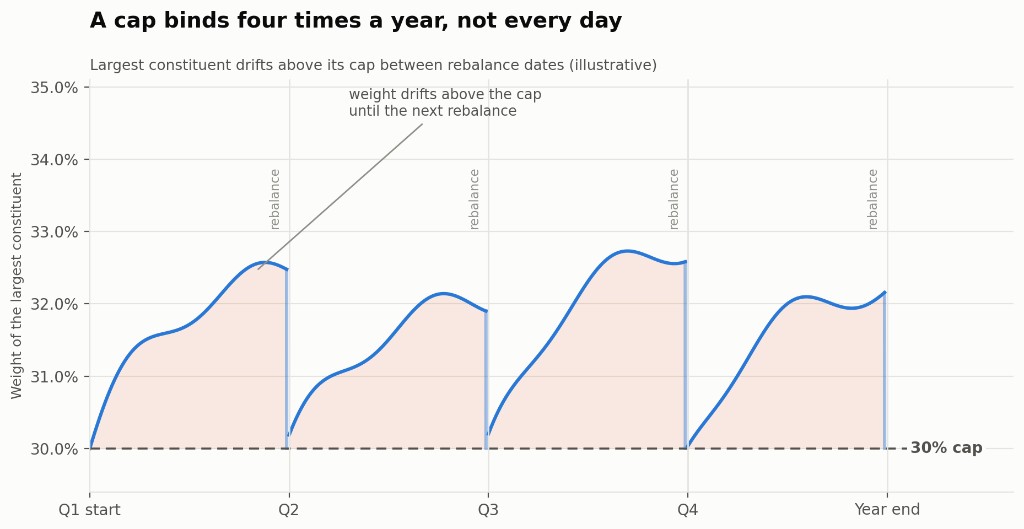
El CoinDesk 20 limita a su mayor componente al 30%. Ese tope se aplica en el rebalanceo, no de forma continua. Si bitcoin sube con fuerza en el primer mes de un trimestre, su ponderación pasa del 30% y se queda ahí hasta la siguiente fecha efectiva.
Así, un índice que se describe como limitado al 30% puede estar funcionando al 35% durante semanas. No es un defecto y está plenamente divulgado en la metodología. Sí significa que la descripción de titular de un índice y su composición real un martes cualquiera pueden diferir de forma relevante.
Lo mismo vale para cualquier construcción con tope o de ponderación igualitaria. Solo los índices rebalanceados de forma continua mantienen sus ponderaciones declaradas en todo momento, y pagan por ello con la no replicabilidad.
Elegir una cadencia para tu propia cesta
Si estás construyendo en lugar de comprar, cuatro preguntas lo resuelven.
¿Qué estás midiendo? Si quieres saber qué está haciendo el mercado ahora mismo, rebalancea a menudo o de forma continua. Si quieres algo que una cartera real pudiera seguir, el trimestre es la respuesta realista.
¿Cuál es tu esquema de ponderación? La ponderación por capitalización de mercado necesita menos rebalanceo explícito que cualquier otra. La igualitaria necesita el máximo, porque lucha contra la deriva por diseño.
¿Qué liquidez tienen tus componentes? Una cesta de activos del top diez se puede rebalancear barato. Una cesta con una cola larga de nombres finos, no, y rebalancear ahí con frecuencia transfiere en silencio tus rendimientos a los creadores de mercado.
¿Lo vas a hacer de verdad? Esta es la honesta. Un índice existe para imponer una disciplina que la mayoría no seguirá por voluntad propia: vender lo que subió. Un calendario que no vas a cumplir es peor que uno más largo que sí vas a cumplir.
Un punto de partida razonable para la mayoría de las cestas propias es el trimestre con un colchón. Captura los cambios reales de composición, no persigue el ruido y es un calendario que una persona puede mantener.
Probar un calendario antes de comprometerte
No tienes que adivinar qué cadencia le conviene a tu cesta. Puedes probarla.
Cryptoindex Pro te permite construir una cesta, fijar una regla de rebalanceo y reproducir cómo se habría comportado a lo largo de la historia, con la rentabilidad total y la caída máxima al lado. Construye la misma cesta dos veces con calendarios distintos y la diferencia entre ellas es la contribución del calendario, aislada.
Una cautela metodológica cuando lo hagas: cambia solo la regla de rebalanceo. Si también cambias componentes o ponderaciones, ya no estás midiendo el calendario.
Y se aplican las cautelas habituales del backtest. Las simulaciones históricas ignoran los costes de negociación, lo que subestima de forma específica el coste de rebalancear a menudo, así que un calendario mensual siempre se verá mejor en un backtest de lo que rendiría en la realidad. Trata un backtest como una descripción de cómo se comporta una regla, no como una previsión.
Preguntas frecuentes
¿Qué es el rebalanceo de un índice?
Devolver las ponderaciones de los activos de un índice a lo que especifican sus reglas. Distinto de la reconstitución, que cambia qué activos están en el índice.
¿Con qué frecuencia se rebalancean los índices cripto?
Varía según el proveedor. El índice Bitwise 10 se reconstituye cada mes, con un posible rebalanceo intradía el mismo día; las familias CoinDesk 20 y Nasdaq funcionan en trimestre, y CI100 se actualiza de forma continua.
¿Rebalancear con más frecuencia significa más rotación?
No necesariamente. El esquema de ponderación importa más. En un índice ponderado por capitalización de mercado, los precios hacen la mayor parte del rebalanceo de forma automática, y por eso un fondo mensual ponderado por capitalización puede declarar una rotación en torno al 3% mientras la media de su categoría está más cerca del 67%.
¿Qué es una regla de colchón?
Una regla que exige que un aspirante supere a un titular por un margen claro, normalmente sostenido durante varios días, antes de que haya un intercambio. Evita la rotación constante entre activos situados cerca del límite de inclusión.
¿Con qué frecuencia debo rebalancear mi propia cartera cripto?
No hay una respuesta universal, pero el trimestre con un colchón encaja con la mayoría de las cestas autogestionadas. Captura los cambios genuinos de composición sin perseguir el ruido, y es un calendario que la gente cumple de verdad.
¿Pueden las ponderaciones derivar por encima de sus topes declarados?
Sí. Los topes suelen aplicarse en el rebalanceo, no de forma continua, así que un componente puede superar su tope entre las fechas programadas.
La versión corta
El rebalanceo es donde el diseño declarado de un índice se encuentra con el movimiento real del mercado, y el calendario decide con qué frecuencia se reconcilian las dos cosas.
El mes es más fiel a un mercado que se mueve deprisa. El trimestre es más barato y más estable para construir productos. Lo continuo es lo más preciso y lo menos replicable. Las reglas de colchón importan más que el calendario para contener los costes, y el esquema de ponderación importa más que cualquiera de los dos para cuánta operativa ocurre de verdad.
Las fórmulas y las reglas de rebalanceo de cada índice de CI están publicadas en la página de metodología.
Cryptoindex.ai publica índices informativos con fines de información. No son fondos, índices de referencia con licencia ni productos invertibles. Los backtests representan un rendimiento histórico hipotético y no reflejan costes de negociación. Nada de lo que hay aquí es asesoramiento de inversión.