Guías · Oct 5, 2026
Comparar índices cripto: qué los separa de verdad
Guías
Diez grandes capitalizaciones y un índice de cien activos no compiten entre sí. Compara universo, ponderación y concentración en bitcoin, no el rendimiento histórico.
La mayoría de las comparaciones de índices cripto ordenan las referencias por rendimiento y declaran un ganador. Esa comparación no vale nada, y conviene explicar por qué antes que nada.
Un índice de diez grandes capitalizaciones y un índice de cien activos no son competidores. Están midiendo mercados distintos. Decir que uno «ganó» al otro es como decir que un termómetro le ganó a un barómetro. En un trimestre liderado por las grandes capitalizaciones gana el índice de diez activos; en un rally amplio gana el de cien; ninguno de los dos resultados dice nada sobre la calidad de la construcción.
Lo que merece la pena comparar es cómo están construidos, porque eso determina para qué sirve cada uno. Esta guía pone las principales referencias una al lado de la otra en las cinco dimensiones que de verdad las diferencian, y luego responde a la pregunta práctica: ¿cuál deberías estar leyendo?
Las cinco dimensiones que importan
Universo. Cuántos activos, y seleccionados cómo. Un recuento fijo (top 10, top 20) se comporta de forma distinta a un recuento flotante impulsado por umbrales de elegibilidad.
Ponderación. Capitalización de mercado, con tope, igualitaria, raíz cuadrada o una mezcla de varios factores. Es el mayor determinante de cómo se comporta un índice.
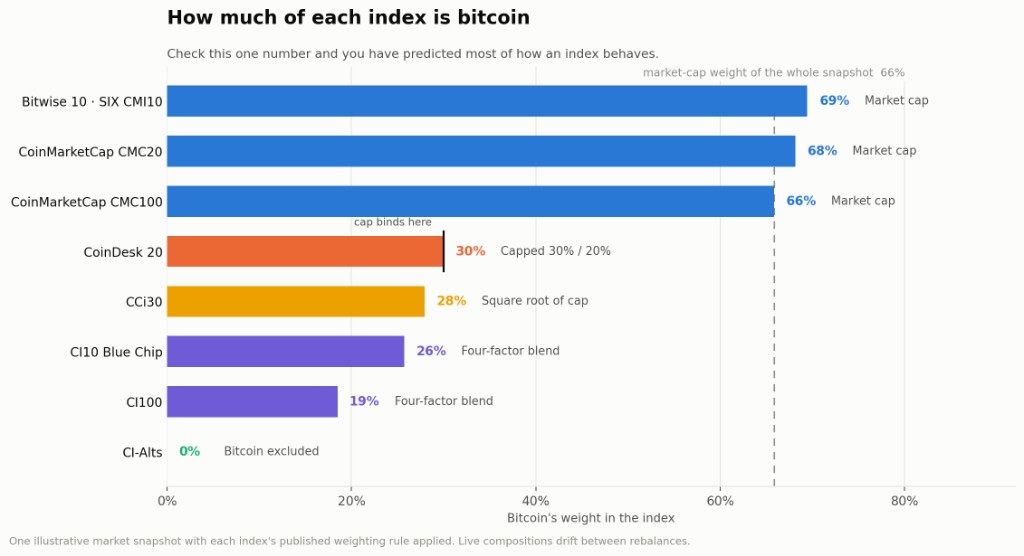
Concentración. La consecuencia práctica de la ponderación: qué parte del índice es bitcoin. Este número predice el comportamiento del índice mejor que cualquier otra cosa de la lista.
Mantenimiento. Con qué frecuencia cambia la composición, y qué reglas de fricción frenan la rotación innecesaria.
Qué es. Un índice informativo, una referencia con licencia y un administrador formal, o algo con un fondo asociado. Tres objetos distintos, como se explica en qué es un índice cripto.
Fíjate en lo que no está en esa lista. El rendimiento histórico no es una dimensión de comparación: es un resultado de las otras cinco interactuando con lo que haya hecho el mercado.
La tabla
| Índice | Activos | Ponderación | Tope del mayor | Reconstitución | Categoría |
|---|---|---|---|---|---|
| Bitwise 10 Large Cap | 10 | Capitalización de mercado de free float | Ninguno | Mensual, último día hábil | Referencia con fondo (BITW) |
| SIX CMI10 | 10 | Capitalización de mercado | Según la metodología | Según el reglamento de SIX | Índice publicado por una bolsa |
| CI10 Blue Chip | 10 | Mezcla de factores, solo grandes capitalizaciones | Según la metodología | Continua | Índice informativo |
| CoinDesk 20 | 20 | Capitalización de mercado con tope | 30% el mayor, 20% los demás | Trimestral | Referencia con licencia |
| CoinMarketCap CMC20 | 20 | Capitalización de mercado | Según la metodología | Según la metodología | Índice informativo |
| CI-Alts | 20, sin bitcoin | Mezcla de factores | Según la metodología | Continua | Índice informativo |
| CCi30 | 30 | Raíz cuadrada de la capitalización de mercado | Ninguno (implícito por la raíz cuadrada) | Trimestral | Índice informativo, origen académico |
| CoinMarketCap CMC100 | 100 | Capitalización de mercado | Según la metodología | Según la metodología | Índice informativo |
| CI100 | 100 | Cuatro factores: capitalización, volumen, liquidez, volatilidad | Según la metodología | Continua | Índice informativo |
| Nasdaq Crypto Index | Variable | Capitalización de mercado, con filtro de elegibilidad | Según la metodología | Trimestral | Familia de referencias con licencia |
Lee la columna de «ponderación» antes que la de «activos». Dos índices con el mismo número de componentes y reglas de ponderación distintas divergirán mucho más que dos índices con recuentos distintos y la misma regla.
La columna de «reconstitución» también merece una segunda mirada, porque parte el campo con claridad. Toda referencia con licencia de esta lista funciona con un calendario, mensual o trimestral, porque sobre ella se construyen productos y los productos necesitan una fecha de negociación predecible. Los tres índices de CI se actualizan de forma continua. Eso compra precisión y cuesta replicabilidad, y es el intercambio correcto para un índice cuyo trabajo es describir y no respaldar, que es la distinción a la que vuelve el resto de esta guía.
La concentración es el número que hay que mirar primero
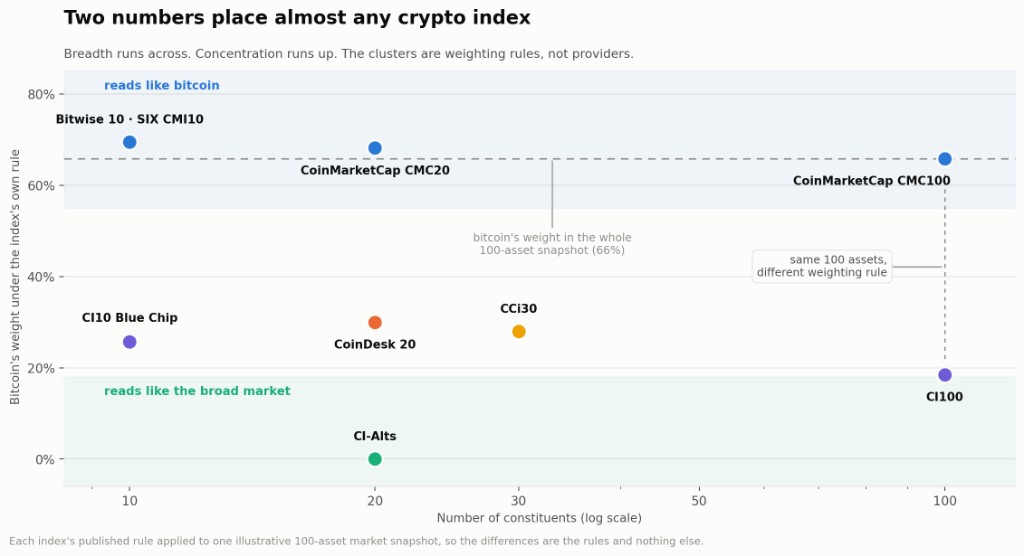
Si solo compruebas una cosa de un índice, comprueba qué parte es bitcoin.
El mecanismo es simple. Bitcoin es una parte grande de la capitalización total del mercado cripto, lo que significa que cualquier índice ponderado por capitalización de mercado hereda esa concentración. Un índice de diez activos ponderado por capitalización es, aproximadamente, tres cuartos bitcoin. Su gráfico y el de bitcoin son casi la misma imagen.
Toda decisión de diseño que aparta un índice de la capitalización de mercado pura es, en el fondo, una decisión sobre cuánto bitcoin permitir.
Un tope lo hace de forma brusca. El techo del 30% del CoinDesk 20 es la línea más consecuente de su metodología. Sin el tope sería un índice de bitcoin con diecinueve pasajeros; con él, los otros diecinueve activos reciben peso suficiente para mover de verdad el número.
La raíz cuadrada lo hace de forma gradual. CCi30 comprime la distancia entre grandes y pequeños sin aplanarla. Bitcoin sigue siendo la mayor posición, solo que no por el margen que impondría su tamaño en bruto.
La mezcla de factores lo hace de forma indirecta. CI100 mezcla el tamaño con el volumen, la liquidez y la volatilidad, así que la concentración baja como efecto secundario de los otros tres factores, no como un tope declarado.
La exclusión lo hace de forma absoluta. CI-Alts elimina bitcoin por completo. Eso no es un sesgo: es otra pregunta: qué está haciendo el resto del mercado cuando el activo más grande no está en el encuadre.
Un matiz que conviene conocer. Un tope se aplica normalmente en el rebalanceo, no de forma continua. Si bitcoin sube con fuerza en las primeras semanas de un trimestre, un índice con tope del 30% puede estar funcionando al 35% durante un mes. La descripción de titular y la composición en directo pueden diferir de forma relevante, algo plenamente divulgado y muy mal entendido.
Cara a cara: los tres pares que la gente confunde
CoinDesk 20 frente a CCi30
Los dos son amplios, los dos se basan en reglas, los dos son respetados. Resuelven el problema de la concentración de forma distinta, y esa es toda la comparación.
CoinDesk usa un tope duro con una zona de colchón: los puestos 1 a 15 se incluyen de forma automática, y los puestos 16 a 25 forman una zona en la que los titulares tienen prioridad sobre los recién llegados. El resultado es una lista estable de veinte nombres con un techo explícito.
CCi30 usa ponderación por raíz cuadrada, con treinta nombres y sin tope explícito. La compresión es suave, no vinculante, así que no hay un corte en una ponderación concreta ni un retorno trimestral de golpe a un umbral.
Diferencia práctica: el CoinDesk 20 está construido para respaldar productos, con el aparato de gobernanza y licencias que eso implica. CCi30 salió de un proyecto académico y se lee como una medición del mercado. Si quieres una referencia contra la que se cotice algo, CoinDesk. Si quieres una lectura amplia y suave del mercado, CCi30.
Bitwise 10 frente a SIX CMI10
Dos índices de diez activos de gran capitalización, ambos ponderados por capitalización de mercado, y construidos para mundos distintos.
Bitwise 10 es el índice que hay detrás de un fondo. Su metodología está escrita pensando en la replicación: ajuste por free float, una regla de margen del 10% sostenida durante cinco días consecutivos antes de retirar a un titular, reconstitución mensual y una previsión de rebalanceo intradía el mismo día si se rompe una condición de ponderación. El colchón existe porque cada intercambio cuesta dinero real en una cartera real.
SIX CMI10 es un índice publicado por una bolsa, con filtros de elegibilidad que no tienen nada que ver con el precio: los activos componentes deben negociarse en exchanges de jurisdicciones de FATF o Moneyval, con dieciocho meses de funcionamiento estable y una API utilizable, y los propios activos no deben estar centrados en el anonimato ni anclados, y deben tener disponible custodia multifirma. Esos filtros son una postura de cumplimiento expresada como regla de índice.
Diferencia práctica: Bitwise te dice qué hace una cesta de gran capitalización que se puede negociar. CMI10 te dice cómo queda una cesta de gran capitalización una vez que una bolsa europea regulada la ha filtrado.
CI100 frente a CMC100
Dos índices de cien activos. El mismo tamaño de universo, y miden cosas casi opuestas.
CMC100 está ponderado por capitalización de mercado, así que hereda la concentración del propio mercado: bitcoin se lleva aproximadamente dos tercios y la mitad inferior de la lista redondea a nada. Añadir el activo nonagésimo primero cambia el número en una cantidad que no se ve en un gráfico.
CI100 mezcla cuatro factores: el tamaño con el volumen de negociación, la liquidez y la volatilidad. El peso de bitcoin baja a una fracción de lo que le daría la capitalización de mercado pura, y la cola sale del territorio del error de redondeo hacia ponderaciones que de verdad se notan. Un activo grande pero poco negociado queda por debajo de uno algo más pequeño que se negocia como es debido, y eso es una afirmación distinta sobre qué significa «importante» en un mercado.
Diferencia práctica: CMC100 responde a «dónde está el dinero». CI100 responde a «dónde está el dinero que de verdad se puede mover». El día en que un token grande e ilíquido abre un hueco con volumen fino, los dos discreparán, y la discrepancia es la metodología hablando.
Un índice top 10 frente a un índice top 100
Esta es la comparación que la gente hace más a menudo y entiende menos.
Un índice top 100 ponderado por capitalización no es de forma relevante más amplio que un índice top 10 ponderado por capitalización. Los cincuenta componentes de abajo pueden sumar, juntos, unos pocos puntos porcentuales del peso. Añadiste noventa nombres y casi ninguna exposición.
La amplitud viene de la ponderación, no del número de componentes. Un índice top 20 de ponderación igualitaria está mucho más expuesto al mercado de mediana capitalización que un índice top 100 ponderado por capitalización. Si alguien te ofrece «más cobertura» y la ponderación no cambia, te están ofreciendo una lista más larga, no una medición distinta.
Cuál responde a tu pregunta
| Si quieres saber | Lee |
|---|---|
| Qué hizo hoy el mercado cripto | Un índice amplio: CI100, CMC100, CCi30 |
| Qué hicieron las grandes capitalizaciones | Un índice top 10: Bitwise 10, SIX CMI10, CI10 |
| Qué hizo el mercado sin bitcoin | CI-Alts, o un índice amplio comparado con bitcoin |
| Si un fondo sigue bien su referencia | La referencia que nombra ese fondo, y nada más |
| Hasta qué punto se ha concentrado el mercado | Dos índices a la vez, el amplio frente al top 10, y mira el diferencial |
| Qué está haciendo un tema | Un índice sectorial, más un índice amplio como control |
Esa última fila es la que la gente se salta. Un índice sectorial por sí solo te dice si el tema subió. Un índice sectorial al lado de uno amplio te dice si merecía la pena estar en el tema, que es la pregunta real.
Por qué las comparaciones de rendimiento engañan
Tres razones, y cada una basta por sí sola.
Universos distintos. Un índice top 10 y un índice top 100 están midiendo mercados distintos. Gana el segmento que haya liderado en la ventana que elegiste, y la ventana es arbitraria.
Fechas de inicio distintas y tipos de historia distintos. Un índice con un registro en directo desde 2018 y un índice con un backtest desde 2015 no son pruebas comparables. Un backtest lo construye alguien que ya sabe cómo terminó la historia, y no lleva costes de negociación. Una lectura en directo no tiene ninguna de esas dos ventajas.
Costes supuestos distintos, es decir, ninguno. Ningún índice paga spreads, deslizamiento ni comisiones. Un índice que se rebalancea de forma continua publica rendimientos que ninguna cartera podría capturar, porque capturarlos exigiría operar de forma continua. Eso está bien para un índice informativo y hace que las tablas de rendimiento entre índices no signifiquen nada como ranking de calidad.
La comparación honesta es la construcción, no el rendimiento. Compara las reglas, decide qué regla responde a tu pregunta y usa el rendimiento del índice elegido como referencia, no como una casilla del marcador.
Cuando ninguno de los diez encaja
Diez índices parecen mucha cobertura hasta que intentas hacer de referencia algo concreto. Una cartera que es infraestructura de gran capitalización más una asignación a DePIN no tiene referencia publicada, y compararla con un índice amplio mezcla tu decisión de asignación con tu decisión de selección.
En ese punto, la comparación que necesitas todavía no existe y tienes que construirla.
Cryptoindex Pro te permite fijar un universo, elegir una regla de ponderación, fijar una cadencia de rebalanceo y reproducir el resultado a lo largo de la historia, y luego ponerlo al lado de bitcoin, ether o las referencias de CI. La disciplina útil, en concreto para una comparación: construye la misma cesta dos veces y cambia exactamente una cosa. Los mismos activos, ponderados por capitalización y por igual. Las mismas ponderaciones, mensual y trimestral. La brecha entre las dos líneas es esa única decisión, aislada, que es la forma más limpia de entender qué están haciendo de verdad las reglas de la tabla de arriba.
Se aplican las cautelas habituales del backtest. Las simulaciones históricas no llevan costes de negociación y las arma alguien que ya sabe cómo terminó la historia. Úsalas para entender cómo se comporta una regla, no para prever lo que va a ganar.
Preguntas frecuentes
¿Cuál es el mejor índice cripto? No hay uno solo que sea el mejor. Un índice top 10 es el mejor para la exposición a grandes capitalizaciones, uno amplio para el mercado entero, uno sin bitcoin para el comportamiento del mercado de alts. Elegir es cuestión de hacer coincidir el universo y la ponderación con la pregunta que estás haciendo.
¿Cuál es la diferencia entre el CoinDesk 20 y CCi30? Los dos son amplios y se basan en reglas. El CoinDesk 20 tiene veinte activos, con un tope duro del 30% sobre el mayor y una zona de colchón en los puestos 16 a 25. CCi30 tiene treinta y los pondera por la raíz cuadrada de la capitalización de mercado, lo que comprime la concentración de forma suave en lugar de ponerle un tope.
¿Qué índice cripto tiene más activos? Entre las referencias más seguidas, los índices de cien activos, como CI100 y CMC100. Más componentes no significa más diversificación, salvo que el esquema de ponderación dé a los nombres más pequeños un peso real.
¿Puedo comparar índices cripto por sus rendimientos? Solo si comparten universo y esquema de ponderación, cosa que casi ninguno hace. Cifras de rendimiento distintas suelen reflejar segmentos de mercado distintos, no una construcción mejor o peor.
¿En qué índices cripto puedo invertir de verdad? Solo en los que tienen un fondo o un producto asociado. La mayoría de los índices cripto publicados son índices informativos sin vehículo invertible. El índice en sí nunca se puede comprar; un producto que lo sigue, puede.
¿Qué parte de un índice cripto es bitcoin? En un índice ponderado solo por capitalización de mercado, cerca de la participación de bitcoin en la capitalización total del mercado, que se ha movido en la parte alta de los cincuenta como porcentaje del mercado, y más alto una vez excluidas las stablecoins. Los índices con tope, por raíz cuadrada y por factores mantienen menos a propósito.
La versión corta
Compara la construcción, no el rendimiento. Cinco dimensiones hacen todo el trabajo: universo, ponderación, concentración, mantenimiento, y si la cosa es un índice informativo, una referencia con licencia o un fondo.
La concentración es el atajo. Comprueba qué parte del índice es bitcoin y predecirás la mayor parte de su comportamiento antes de mirar un solo precio. Todo lo demás en la metodología es, de una forma u otra, una decisión sobre ese número.
Y el número de componentes es la cifra menos informativa de la página. Noventa nombres extra a una décima de un punto porcentual cada uno no cambian nada. La ponderación es lo que hace amplio a un índice.
Los detalles de construcción en directo, uno al lado del otro, de cada referencia que seguimos están en la página de índices, donde puedes ver la cifra de concentración de arriba como un número actual y no como una ilustración. Las fórmulas completas de CI, incluida la ponderación de cuatro factores y la regla de actualización continua, están publicadas en la página de metodología. Y si nada de la lista mide lo que de verdad tienes, construye la referencia que necesitas.
Cryptoindex.ai publica índices informativos con fines de información. No son fondos, índices de referencia con licencia ni productos invertibles. Los detalles de los índices se resumen a partir de documentos de metodología disponibles públicamente y pueden cambiar; comprueba siempre el reglamento vigente del proveedor. Nada de lo que hay aquí es asesoramiento de inversión.